Digitalización de micropagos en Colombia
Digitalización de micropagos en Colombia
Compartir:
Diana Dorado
Redacción
2 de octubre de 2026
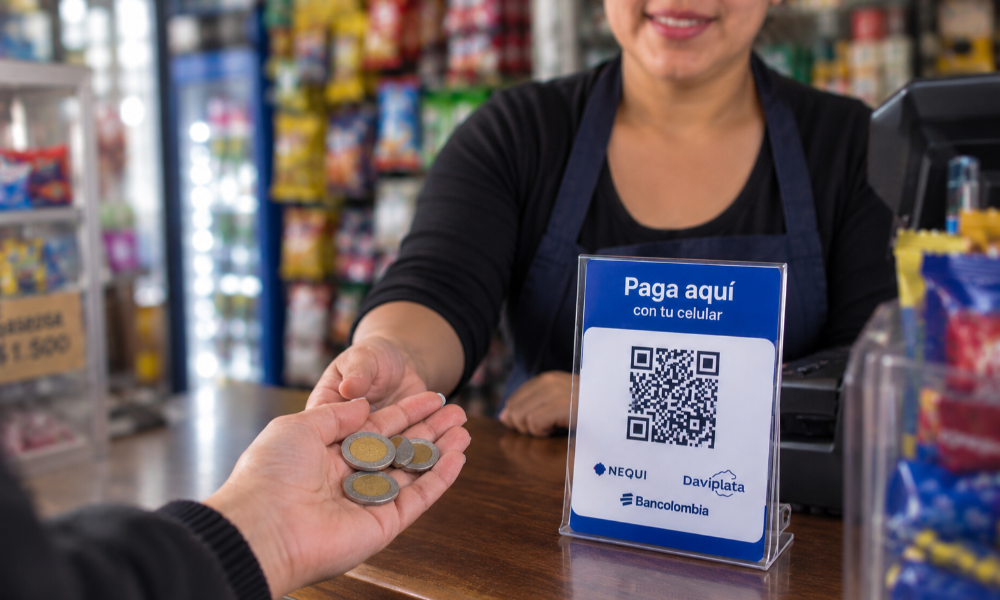
El avance del pago digital en compras cotidianas y de bajo valor ("micropagos") está reduciendo de forma progresiva la circulación de monedas físicas en el comercio minorista.
De acuerdo con el Global Payments Report 2026 de Global Payments y datos del Banco de la República, la adopción de transferencias electrónicas, códigos QR y billeteras digitales se ha extendido desde las grandes superficies hasta las tiendas de barrio y comercios independientes.
1. Adopción de medios de pago en comercios e indicadores de mercado
|
Indicador / Variable |
Cifra / Registro |
Contexto y Alcance en Colombia / LatAm |
|---|---|---|
|
Aceptación en Micro/Pequeños Comercios |
84,9 % |
Microempresas que reciben transferencias electrónicas intraentidad (BanRep). |
|
Pagos Inmediatos Interoperados |
54,6 % |
Comercios menores que aceptan transferencias entre distintas entidades financieras. |
|
Uso de Billeteras Digitales en Puntos de Venta |
16 % |
Participación sobre el valor total de pagos presenciales en LatAm (proyección de crecimiento anual del 11 % entre 2025 y 2030). |
|
Pagos Cuenta a Cuenta (A2A) |
14 % |
Proporción de transacciones directas entre cuentas en compras presenciales de la región. |
|
Uso Residual de Billetes y Monedas |
32 % |
Participación del efectivo en el valor total de transacciones presenciales en Colombia durante 2025. |
2. Comparativa regional y visión del sector
El fenómeno de sustitución del efectivo en operaciones de bajo valor responde a dinámicas similares en América Latina:
-
Puntos de Referencia Regionales: En Brasil, el sistema Pix impulsó los pagos cuenta a cuenta (A2A) hasta representar el 34 % del valor transaccionado en puntos de venta en 2025, mientras que en Argentina las billeteras digitales alcanzaron un 33 % del volumen transaccional.
-
Convivencia de Métodos: Aunque el dinero en efectivo mantiene una cuota relevante (32 % en Colombia), la infraestructura de transferencias inmediatas y la lectura de códigos QR convierten a los pagos electrónicos en el estándar habitual para compras de consumo diario.
“Cuando una persona puede pagar desde su celular una compra pequeña en una tienda de barrio o un puesto de comida, el cambio se vuelve parte de la vida cotidiana. La verdadera transformación ocurre cuando estas alternativas digitales dejan de sentirse como una novedad y empiezan a ser una opción natural para cualquier monto”, concluyó Juan Pablo D’Antiochia, Gerente General del negocio Enterprise de Global Payments para América Latina.