Los pros y contras de perseguir una economía cashless en Colombia: Desafíos de inclusión y resiliencia sistémica
Los pros y contras de perseguir una economía cashless en Colombia: Desafíos de inclusión y resiliencia sistémica
Compartir:
Diana Dorado
Redacción
21 de octubre de 2026
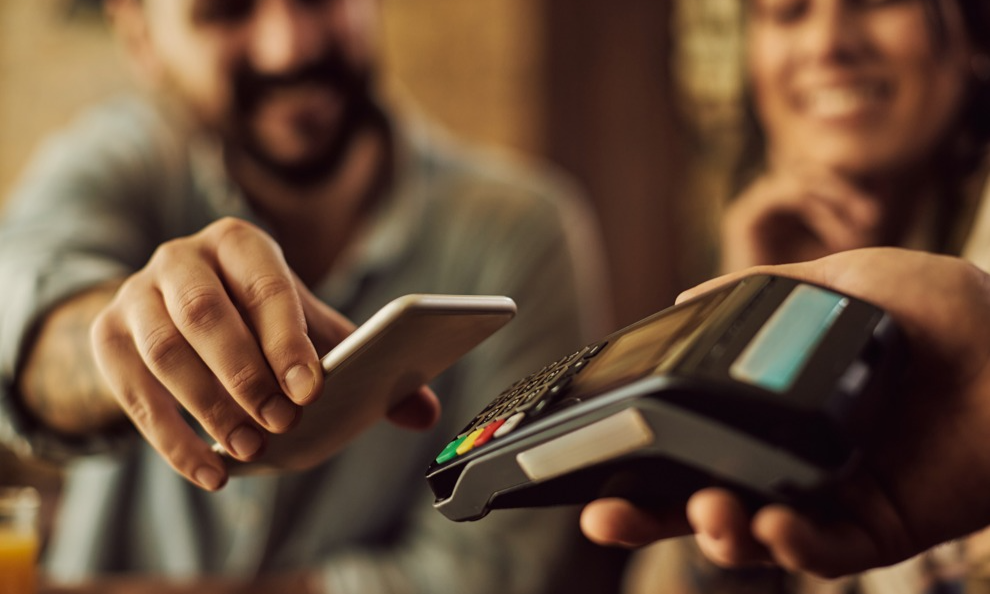
El avance hacia una economía sin efectivo (cashless) en Colombia registra cifras récord impulsadas por sistemas de pagos interoperables en tiempo real como Bre-B. Según datos del Banco de la República a octubre de 2026, Bre-B suma 116.722.548 llaves registradas entre más de 32 millones de usuarios (un promedio de 3,2 llaves por cliente). Asimismo, la Superintendencia Financiera señala que el 85 % de las operaciones del primer semestre de 2026 se realizaron mediante canales no presenciales.
Sin embargo, la migración acelerada hacia entornos 100 % virtuales enfrenta barreras estructurales. El Dr. Juan Carlos Higueras, Vicedecano de EAE Business School (red Planeta Formación y Universidades), advierte sobre la necesidad de adoptar un modelo de pago híbrido para prevenir la exclusión financiera en sectores informales y blindar la infraestructura crítica frente a fallas sistémicas.
1. Balance estratégico: Ventajas y riesgos del modelo cashless en Colombia
|
Dimensión de Análisis |
Oportunidades y Beneficios |
Desafíos y Riesgos Operativos |
|---|---|---|
|
Eficiencia y Trazabilidad |
Agiliza transacciones, reduce costos logísticos de manejo de físico y mejora el control sobre el lavado de activos. |
Vulnerabilidad ante fallas masivas de energía, caídas de conectividad a internet o ciberataques a la red bancaria. |
|
Pymes y Comercio |
Acceso a datos de consumo para personalización, eliminación de la obligatoriedad de locales físicos. |
Impacto en márgenes por comisiones transaccionales, costos de datáfonos/dispositivos y dependencia de intermediarios. |
|
Inclusión Financiera y Social |
Democratización del acceso a servicios financieros digitales a través de soluciones móviles. |
Riesgo de exclusión para poblaciones sin conectividad, baja alfabetización digital o pertenecientes a la economía informal. |
|
Seguridad y Privacidad |
Reducción de hurtos físicos de dinero en efectivo en establecimientos comerciales. |
Proliferación de ciberdelitos, suplantación de identidad y pérdida de privacidad en patrones de gasto personal. |
2. Recomendaciones directivas: Hacia un esquema híbrido de pagos
La transición económica no debe plantearse como la eliminación total del efectivo, sino como un ecosistema diversificado y resiliente:
-
Desarrollo de resiliencia operativa: Bancos, pasarelas de pago y el gobierno deben establecer protocolos de recuperación rápida ante interrupciones tecnológicas, manteniendo el efectivo como mecanismo de respaldo (backup) crítico.
-
Transición gradual para MYPES: Evitar la supresión prematura del dinero físico para no imponer cargas tributarias o de comisiones insostenibles a pequeños comercios y vendedores informales.
-
Garantía de libertad de elección: La digitalización debe ampliar las opciones de pago de los ciudadanos según sus condiciones socioeconómicas, previniendo la dependencia tecnológica obligatoria.
“Colombia debe avanzar hacia una economía menos dependiente del efectivo, pero no debemos confundir la digitalización de los pagos con la modernización de la economía. El objetivo no debería ser conseguir una economía que utilice cero efectivo, sino una en la que las personas y las empresas puedan elegir medios de pago eficientes sin que esa elección dependa de su nivel socioeconómico o capacidad tecnológica”, concluyó el Dr. Juan Carlos Higueras, Vicedecano de EAE Business School.