Bancamía: el 43 % de los microempresarios que atiende supera la línea de pobreza tras dos años
Bancamía: el 43 % de los microempresarios que atiende supera la línea de pobreza tras dos años
Compartir:
Diana Dorado
Redacción
23 de octubre de 2026
En el marco del Día Internacional para la Erradicación de la Pobreza, que la ONU conmemora cada 17 de octubre, Bancamía y la Fundación Microfinanzas BBVA presentaron el informe “La pobreza del futuro”, proyectado a 2040. Según el estudio, estará moldeada por cinco fuerzas: los conflictos, el clima, la edad, el algoritmo y los datos.
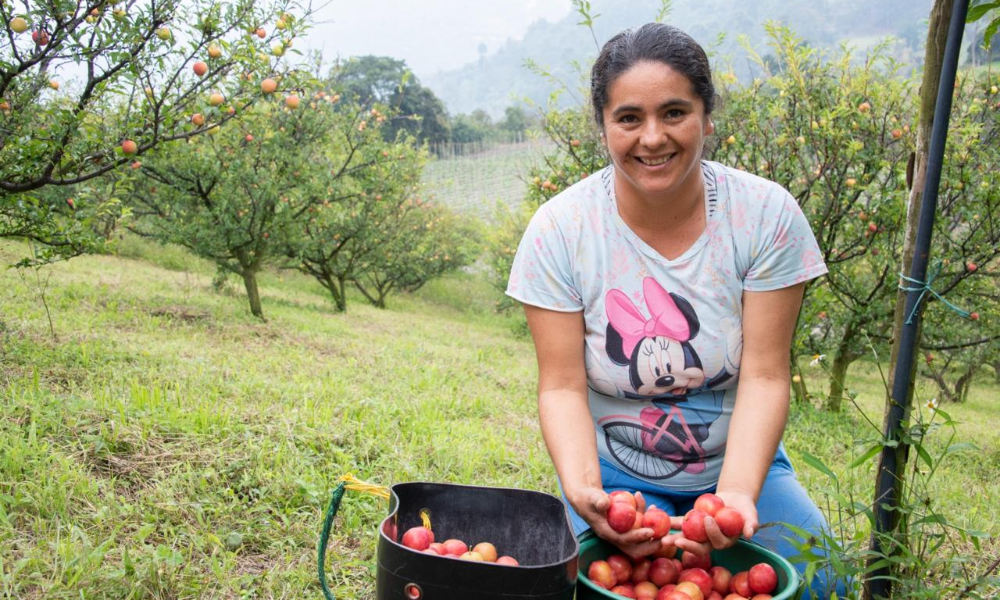
En Colombia, según el DANE, la pobreza monetaria cerró 2025 en 28 % y la extrema en 9,6 %, con mayor afectación en las zonas rurales (39,5 %) y entre las mujeres (32,3 %). Frente a ese panorama, Bancamía propone un modelo de “Finanzas Productivas” para microempresas, que representan más del 90 % del aparato productivo del país.
1. Indicadores de pobreza y de impacto del modelo de Bancamía
|
Variable / Dimensión |
Métrica Oficial |
Diagnóstico / Análisis |
|---|---|---|
|
Pobreza monetaria (cierre de 2025) |
28 % |
Pobreza extrema: 9,6 % (DANE). |
|
Población más afectada |
Zonas rurales (39,5 %) y mujeres (32,3 %) |
Cifras del DANE. |
|
Microempresarios atendidos |
Más de 170.000 |
70 % en vulnerabilidad económica, 56 % mujeres, 37 % rurales y 30 % con educación primaria como máximo. |
|
Impacto tras dos años |
43 % supera la línea de pobreza |
El 20 % genera empleo y el 60 % mejora su renta. |
2. Las causas de la pobreza del futuro y el modelo de Finanzas Productivas
El informe identifica nuevos vectores de pobreza hacia 2040:
-
Clima, territorio y conflicto: 17 %.
-
Falta de tiempo por cuidados no remunerados: 14 %.
-
Vivienda y deuda: 12 %; exclusión digital: 10 %; vejez sin pensión: 7 %.
-
Finanzas Productivas: acceso a crédito, ahorro, seguros, educación y herramientas digitales para estructurar fuentes de ingresos.
“El microcrédito productivo debe ir más allá de ser un mecanismo transaccional de desembolso y consolidarse como un dinamizador social, estructural y estratégico”, explica Juan Camilo Flores, vicepresidente de Desarrollo Productivo de Clientes de Bancamía.
3. Una lectura de “La pobreza del futuro”
El informe de Bancamía y la Fundación Microfinanzas BBVA plantea que la pobreza en las próximas décadas no dependerá exclusivamente de la informalidad laboral o de la baja productividad, que hoy son los motores dominantes al hablar de los problemas por resolver. A esas causas se sumarán vectores nuevos: el clima, el territorio y el conflicto; la falta de tiempo por cuidados no remunerados; la vivienda y la deuda; la exclusión digital, y la vejez sin pensión.
En el caso colombiano, el comunicado recuerda que las microempresas representan más del 90 % del aparato productivo del país. Por eso, sostiene, un modelo de inclusión financiera que fortalezca su productividad y su capacidad de generar recursos y empleos es un camino clave para reducir la pobreza y movilizar las economías territoriales.
4. El modelo de Finanzas Productivas
-
Productos financieros: crédito, ahorro y seguros orientados a generar ingresos, ahorros y excedentes.
-
Productos no financieros: educación para mejorar la salud financiera y herramientas digitales para gestionar los recursos.
-
Medición de impacto: Bancamía y la FMBBVA crearon un modelo para hacer seguimiento a los resultados de sus clientes.
-
Resultados reportados: tras dos años de relación con el banco, el 43 % de los clientes sale de la línea de pobreza, el 20 % genera empleo y el 60 % mejora su renta.
5. La voz de la entidad
“En Bancamía hemos comprobado que facilitar el acceso a productos financieros y brindar acompañamiento con educación permite a los microempresarios estructurar fuentes de ingresos continuas y construir un capital de respaldo”, puntualiza Juan Camilo Flores, vicepresidente de Desarrollo Productivo de Clientes de Bancamía.
Las cifras de impacto provienen del modelo de medición de la propia entidad y de la Fundación, por lo que conviene presentarlas como resultados reportados por Bancamía.