El 43 % de los inversionistas cree que necesitará “un milagro” para jubilarse; Colombia, en el puesto 43 de 44 del Índice Global de Jubilación
El 43 % de los inversionistas cree que necesitará “un milagro” para jubilarse; Colombia, en el puesto 43 de 44 del Índice Global de Jubilación
Compartir:
Diana Dorado
Redacción
3 de noviembre de 2026
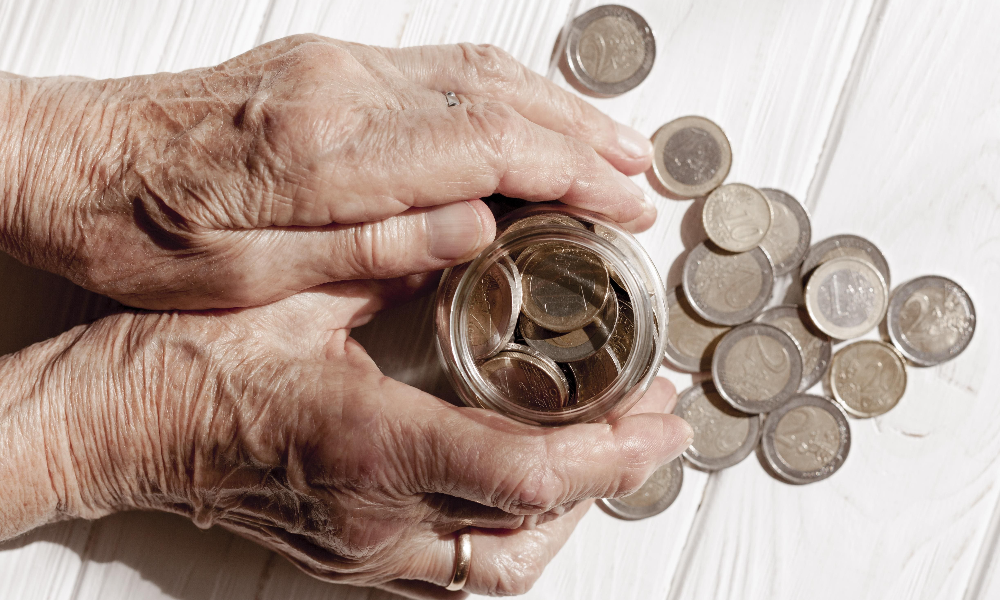
La seguridad de la jubilación está bajo presión por el envejecimiento de la población, niveles récord de deuda pública y una inflación persistente, según el Índice Global de Jubilación (GRI) 2026 de Natixis Investment Managers. El 43 % de los inversionistas individuales cree que necesitará “un milagro” para lograr una jubilación segura.
Colombia ocupa el puesto 43 de los 44 mercados evaluados, con una calificación general del 35 %, dos puntos más que en 2025. Es el segundo año consecutivo que el país se clasifica como uno de los más complejos para jubilarse.
1. Indicadores del Índice Global de Jubilación 2026
|
Variable / Dimensión |
Métrica Oficial |
Diagnóstico / Análisis |
|---|---|---|
|
Responsabilidad individual |
78 % de los inversionistas |
Cree que financiar su retiro recae cada vez más en ellos (67 % hace diez años). |
|
Expectativa de jubilación segura |
43 % |
Cree que necesitará “un milagro”. |
|
Colombia en el índice |
Puesto 43 de 44 países; 35 % |
Destaca en Finanzas en la Jubilación, pero está rezagada en salud y calidad de vida. |
|
Líderes del ranking |
Noruega (83 %), Irlanda (81 %) y Países Bajos (79 %) |
Países Bajos subió tres posiciones, a su nivel más alto. |
|
Grandes economías |
Alemania 7.º (75 %), Reino Unido 15.º, EE. UU. 24.º, Japón 25.º |
Elaborado con CoreData Research; 18 indicadores y cuatro subíndices. |
2. Tres áreas en las que se concentran las reformas
Según el estudio, las reformas globales se enfocan en:
-
Acceso: ampliar programas de ahorro complementarios para que más trabajadores mantengan aportes continuos.
-
Automatización: esquemas de inscripción automática (auto-enrolment) para vencer la inercia y elevar la participación.
-
Acumulación: mecanismos que ayuden a construir activos sostenibles a largo plazo.
“La intervención divina no es una estrategia práctica frente a los problemas de financiamiento del retiro”, afirmó David Goodsell, director ejecutivo del Centre for Investor Insight de Natixis.
“La responsabilidad individual es indispensable: empezar a ahorrar de forma constante cuanto antes evita sobrecargar el futuro financiero”, añadió José Luis León, country manager para Perú y Colombia de Natixis.
3. Sistemas del siglo XX ante una nueva realidad
El modelo tradicional de tres pilares —pensiones estatales, planes de empleadores y ahorro personal— muestra signos de desgaste: más personas dependen de los sistemas públicos mientras disminuye la base de aportantes, y la deuda pública y la inflación reducen el margen de maniobra de los Estados y la capacidad de ahorro de los ciudadanos.