Suplantación de identidad: la nueva ley que protege a las víctimas
La Ley 2573 de 2026 establece nuevas garantías para quienes reciben cobros por créditos, líneas celulares o servicios adquiridos mediante fraude Recibir una llamada de cobro por un crédito que nunca solicitó, descubrir u…
Compartir:
Diana Dorado
Redacción
20 de noviembre de 2026
La Ley 2573 de 2026 establece nuevas garantías para quienes reciben cobros por créditos, líneas celulares o servicios adquiridos mediante fraude
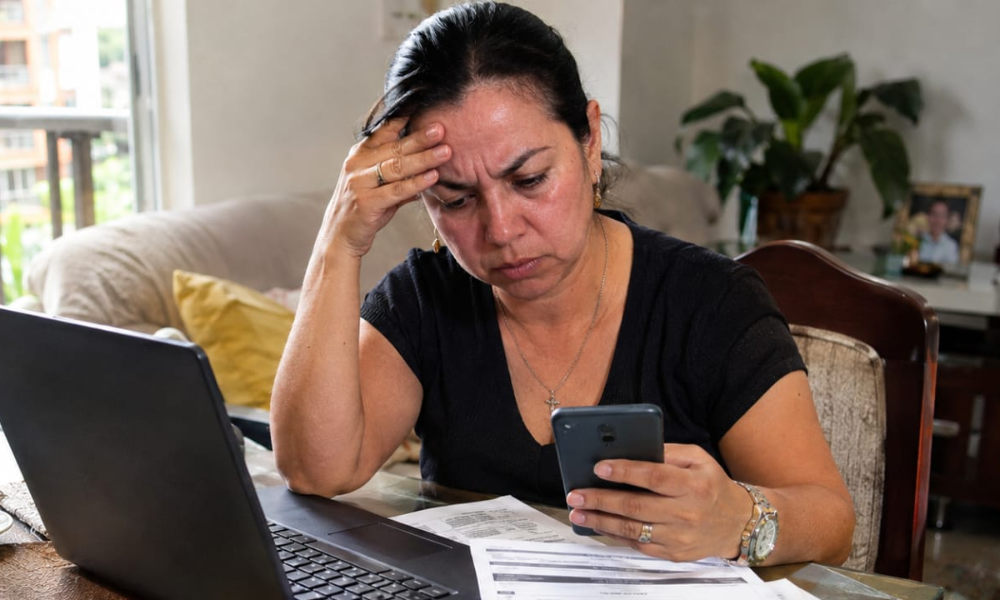
Recibir una llamada de cobro por un crédito que nunca solicitó, descubrir una deuda desconocida en centrales de riesgo o enterarse de que alguien utilizó su identidad para contratar servicios son situaciones más comunes de lo que parecen. Hasta ahora, muchas víctimas enfrentaban largos procesos para demostrar que no eran responsables de esas obligaciones. Sin embargo, desde el 19 de noviembre de 2026, la entrada en vigencia de la Ley 2573 introduce nuevas herramientas para proteger a los ciudadanos frente a la suplantación de identidad.
La norma busca equilibrar la relación entre consumidores y empresas, estableciendo procedimientos más claros para suspender cobros, corregir reportes y exigir una validación más rigurosa de la identidad de quienes contratan productos financieros o servicios.
Un problema que afecta a miles de colombianos
La suplantación de identidad se ha convertido en una de las principales causas de reclamaciones relacionadas con servicios financieros y telecomunicaciones.
Según datos citados por la Superintendencia de Industria y Comercio (SIC), entre 2015 y septiembre de 2026 se presentaron más de 19.000 reclamaciones por presunta suplantación de identidad. En muchos casos, los afectados descubrieron créditos, líneas telefónicas o servicios registrados a su nombre sin haber autorizado su contratación.
Detrás de este fenómeno existe una práctica que durante años generó vulnerabilidades en distintos sectores: validar documentos sin verificar adecuadamente la identidad de quien realiza la solicitud.
“La falla de fondo es que durante años muchas empresas validaron datos, pero no validaron personas. Una copia de la cédula no prueba quién contrató”, explica Santiago Montoya, CEO de AUCO.
Qué hacer si le están cobrando una deuda que no reconoce
La primera recomendación es actuar de inmediato.
Si recibe una factura, una notificación de cobro o identifica una obligación que desconoce, no debe ignorarla ni asumir que el problema se resolverá solo.
Primer paso: informar a la entidad
Debe contactar al banco, operador de telefonía, comercio o empresa que esté realizando el cobro y comunicar formalmente que usted no contrató ese producto o servicio.
La recomendación es hacerlo:
- Por escrito.
- A través de canales oficiales.
- Conservando el número de radicado.
- Solicitando copia de toda la documentación utilizada para aprobar la operación.
Una comunicación sencilla puede incluir:
"Desconozco esta obligación porque no contraté el producto. Solicito suspender los cobros por presunta suplantación de identidad y recibir copia de los documentos utilizados para aprobar la operación."
La empresa debe suspender inmediatamente los cobros
Uno de los cambios más importantes de la nueva ley es que, una vez presentado el reclamo, la entidad debe suspender de manera inmediata:
- Cobros.
- Intereses.
- Gastos de cobranza.
- Procesos asociados a la obligación cuestionada.
Adicionalmente, no podrá exigir como requisito previo una denuncia penal para activar esta protección.
También deberá proporcionar los documentos utilizados para aprobar el crédito, la línea telefónica o el servicio contratado.
Las pruebas serán clave para demostrar la suplantación
Una vez obtenga los soportes, es importante revisarlos cuidadosamente.
Algunos aspectos que pueden evidenciar irregularidades son:
- Firmas diferentes a la suya.
- Correos electrónicos desconocidos.
- Números telefónicos que no le pertenecen.
- Fotografías que no coinciden.
- Direcciones erróneas.
- Inconsistencias en los datos personales.
Asimismo, es recomendable conservar:
- Facturas.
- Mensajes de texto.
- Correos electrónicos.
- Capturas de pantalla.
- Comunicaciones con la empresa.
Hay un plazo que no se puede dejar vencer
La ley establece un término específico para continuar con el proceso.
Desde el momento en que la entidad recibe la reclamación, la presunta víctima dispone de 20 días hábiles para:
- Presentar la denuncia ante la Fiscalía.
- Entregar a la empresa los soportes correspondientes.
Si este plazo no se cumple, la entidad podría reactivar los cobros e incluso volver a exigir los intereses suspendidos durante el trámite.
Cuando la evidencia es suficiente, no será necesaria la denuncia
La nueva legislación también contempla una vía más ágil.
Si la propia empresa encuentra inconsistencias claras que demuestran la suplantación, podrá liberar al ciudadano de la obligación sin exigir la denuncia ante la Fiscalía.
Por ejemplo:
- Diferencias entre firmas.
- Datos de contacto incorrectos.
- Identificación inconsistente.
- Información que evidencie que la contratación fue realizada por un tercero.
Cómo corregir un reporte en centrales de riesgo
Si la deuda ya fue reportada en centrales como DataCrédito o TransUnion, no basta con reclamar directamente ante estas entidades.
La solicitud debe dirigirse inicialmente a la empresa que realizó el reporte.
Qué debe hacer la entidad
- Revisar las pruebas.
- Comparar la documentación.
- Corregir la información cuando corresponda.
- Gestionar la actualización del historial crediticio.
Además, deberá registrar la anotación:
"Víctima de Falsedad Personal"
Esta marca tiene un propósito preventivo y no puede afectar negativamente el puntaje crediticio ni limitar futuras solicitudes financieras.
¿Qué pasa si la empresa no responde?
La ley fija plazos para atender las reclamaciones.
En general:
- Las peticiones deben resolverse en un máximo de 15 días hábiles.
- En casos excepcionales, el término puede ampliarse por ocho días más.
Si la compañía no responde dentro de los tiempos establecidos, la solicitud podría entenderse resuelta a favor del ciudadano.
Cuando la empresa mantiene los cobros o se niega a corregir los reportes sin una justificación adecuada, la persona puede acudir ante:
- La Superintendencia de Industria y Comercio (SIC).
- La Superintendencia Financiera.
¿Y si nunca encuentran al estafador?
Uno de los aspectos más relevantes de la nueva normativa es que la solución del caso ya no depende exclusivamente de identificar al responsable del fraude.
Si la Fiscalía archiva la investigación porque no logró ubicar al autor de la suplantación, esto no significa automáticamente que la víctima deba asumir la deuda.
La Corte Constitucional señaló que la decisión de archivo debe indicar si la persona afectada participó o no en la contratación investigada. Ese pronunciamiento puede convertirse en una prueba determinante para resolver los cobros y reportes pendientes.
La regla más importante: no ignore una deuda desconocida
Expertos en protección al consumidor coinciden en una recomendación fundamental: actuar rápido.
Entre más pronto se reporte la situación, mayores serán las posibilidades de detener cobros indebidos, proteger el historial crediticio y obtener una solución favorable.
La nueva Ley 2573 busca precisamente que las víctimas de suplantación no carguen con obligaciones que nunca adquirieron y que las empresas asuman una mayor responsabilidad en la validación de la identidad de sus clientes.